


finanzen.net zero Aktien & ETF
4,63.08K Rezensionen
App-Details
- Version
- 5.20.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- finanzen.net zero GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
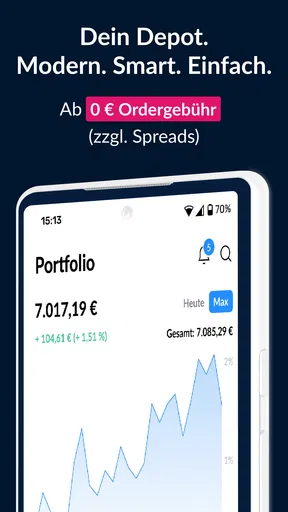
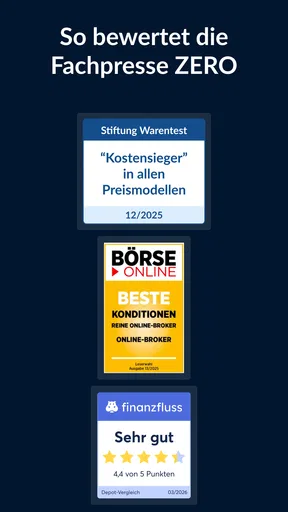
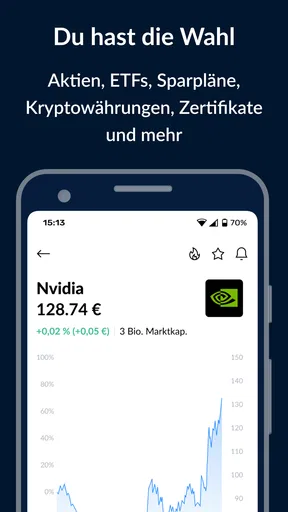
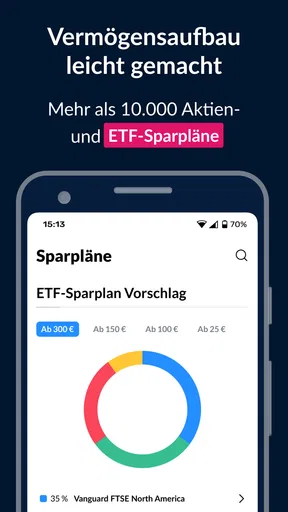
 Analyse von AppCompare
Beim Investieren entscheidet nicht nur die Auswahl an Aktien oder ETFs darüber, ob eine App im Alltag funktioniert. Ebenso wichtig ist, ob ich mich schnell orientiere, Inhalte in Ruhe prüfen kann und auch in einer unruhigen Situation keinen falschen Auftrag auslöse. Genau unter diesem Blickwinkel habe ich finanzen.net zero Aktien & ETF ausprobiert. Die kostenlose Finanz-App richtet sich an Menschen, die ihr Depot selbst verwalten möchten und dabei eine mobile Oberfläche für Aktien, ETFs, Sparpläne, Kryptowährungen und weitere Anlageformen suchen.
Mein Eindruck fällt insgesamt positiv, aber nicht unkritisch aus. Die Anwendung wirkt besonders interessant für Nutzer, die eigenständig investieren und ihre Entscheidungen nicht auf mehrere Plattformen verteilen wollen. Gleichzeitig bleibt sie eine Börsen-App: Kurse, Ordermasken und Finanzbegriffe können auch dann anspruchsvoll sein, wenn die Navigation ordentlich gelöst ist. Für mich liegt die eigentliche Stärke deshalb nicht darin, dass sie das Investieren automatisch einfach macht, sondern darin, dass sie viele typische Depotaufgaben an einem Ort bündelt.
Wie gut sich das Depot im Alltag lesen und bedienen lässt
Ich schaue bei der Bedienung eines Depots zuerst darauf, ob ich Informationen prüfen kann, ohne mich von der Nähe zur Order zum schnellen Handeln verleiten zu lassen. Für mich hilft es, Depotkontrolle und Kaufentscheidung bewusst als getrennte Schritte zu behandeln: erst Bestand und Ziel prüfen, dann gegebenenfalls später handeln. Als Nächstes geht es darum, wie dieser ruhige Ablauf im Alltag aussehen kann.
Ein klarer Einstieg für die wichtigsten Aufgaben
Nach dem Öffnen möchte ich bei einer Finanz-App vor allem drei Dinge schnell finden: mein Depot, die Suche nach einem Wertpapier und die Möglichkeit, eine bestehende Position zu kontrollieren. finanzen.net zero ist auf diesen Nutzungsgedanken zugeschnitten. Statt mich durch allgemeine Finanznachrichten oder komplizierte Unterbereiche zu arbeiten, kann ich mich auf die Aufgaben konzentrieren, die bei einem selbst verwalteten Depot regelmäßig anfallen.
Das ist für Menschen hilfreich, die schon wissen, wonach sie suchen. Wer beispielsweise einen bestimmten ETF prüfen oder einen Sparplan im Blick behalten möchte, profitiert von einem zielgerichteten Ablauf. Weniger erfahrene Anleger müssen sich dagegen zunächst mit Wertpapierarten, Ordertypen und den Angaben zu Kosten oder Risiken auseinandersetzen. Eine übersichtliche Oberfläche ersetzt keine finanzielle Grundkenntnis.
Ich finde besonders wichtig, dass eine App nicht nur beim ersten Eindruck verständlich wirkt. Beim Investieren kehre ich immer wieder zu denselben Bereichen zurück: Wertpapier suchen, Kennzahlen lesen, Entscheidung treffen, Auftrag kontrollieren. Je weniger unnötige Schritte zwischen diesen Tätigkeiten liegen, desto geringer ist die Gefahr, aus Ungeduld oder Verwirrung eine falsche Auswahl zu treffen. finanzen.net zero passt gut zu diesem wiederkehrenden Arbeitsablauf.
Lesbarkeit ist mehr als große Schrift
Bei Finanzinformationen zählt nicht allein, ob Text ausreichend groß dargestellt wird. Entscheidend ist auch, ob ich Zahlen, Bezeichnungen und Kursbewegungen eindeutig auseinanderhalten kann. Ein Depot enthält viele Werte, die sich auf den ersten Blick ähneln: verschiedene Anteilsklassen, Börsenplätze, Laufzeiten oder ETF-Varianten. Deshalb lese ich die Detailansicht lieber langsam, bevor ich eine Order vorbereite.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Die App ist für mich vor allem dann angenehm, wenn ich sie nicht wie einen Nachrichtenfeed benutze, sondern als Arbeitsoberfläche. Ich öffne einen Wert, prüfe die Angaben und gehe erst danach weiter. Diese bewusst langsame Nutzung ist kein Nachteil der App, sondern eine sinnvolle Gewohnheit bei Geldentscheidungen. Wer allerdings sehr kleine Beschriftungen, niedrige Kontraste oder dicht angeordnete Informationen schlecht erkennt, sollte die Anwendung auf dem eigenen Gerät testen, bevor das Depot vollständig darüber verwaltet wird.
Ein praktischer Tipp: Ich würde wichtige Wertpapiere nicht nur über ihren Namen auswählen. Vor dem Kauf kontrolliere ich zusätzlich, ob die Beschreibung wirklich zum gewünschten Produkt passt. Das ist besonders bei ETFs nützlich, weil ähnliche Namen leicht zu Verwechslungen führen können. Eine gute Suche beschleunigt den Weg, aber sie nimmt mir die Prüfung nicht ab.
Für Einsteiger verständlich, aber nicht automatisch lehrreich
Die niedrige Einstiegshürde einer mobilen Depot-App kann dazu führen, dass neue Anleger schneller handeln, als sie sich informiert haben. Das ist eine der wichtigsten Grenzen dieses Produkts. finanzen.net zero kann den technischen Ablauf vereinfachen, aber es entscheidet nicht, ob eine Aktie zu meinem Anlageziel passt oder ob ein Sparplan zu meinem monatlichen Budget passt.
Ich würde die App deshalb nicht als vollständigen Ersatz für eigene Recherche oder Beratung betrachten. Wer zum ersten Mal investiert, sollte sich vor der ersten Order mit Begriffen wie Markt- und Limit-Order, Fondsanteilen, Kursrisiko und langfristigem Anlagehorizont beschäftigen. Die Anwendung ist aus meiner Sicht stärker als Werkzeug für die Umsetzung als als ausführlicher Kurs für Finanzbildung.
Navigation mit verschiedenen Gewohnheiten
Nicht jeder Nutzer navigiert gleich. Manche tippen direkt auf die Suche, andere gehen zuerst über das Depot und öffnen von dort eine Position. Wieder andere möchten zunächst ihre Sparpläne prüfen und nur selten einzelne Wertpapiere handeln. Eine App ist inklusiver, wenn sie solche unterschiedlichen Wege nicht unnötig erschwert.
Bei finanzen.net zero sehe ich den größten Nutzen für Menschen, die einen wiederholbaren persönlichen Ablauf entwickeln. Ich könnte etwa einmal pro Monat den Kontostand prüfen, Sparpläne kontrollieren und danach die langfristige Verteilung meines Depots ansehen. Wer ständig zwischen vielen kurzfristigen Kursbewegungen wechselt, erlebt wahrscheinlich eine höhere Informationsdichte und muss stärker auf den eigenen Fokus achten.
Motorische Anforderungen bei einer Order
Eine Wertpapierorder ist eine Handlung, bei der kleine Eingabefehler teuer werden können. Aus diesem Grund achte ich nicht nur darauf, ob Schaltflächen erreichbar sind, sondern auch darauf, ob der Ablauf genügend Gelegenheit zur Kontrolle lässt. Für Menschen mit eingeschränkter Feinmotorik kann das Tippen auf kleine Bedienelemente, das Eingeben von Beträgen oder das Wechseln zwischen Feldern anstrengend sein.
Ich würde eine Order deshalb nie nebenbei in einer überfüllten Bahn oder beim Gehen aufgeben. Besser ist ein ruhiger Moment, in dem ich den Betrag, die Stückzahl und die gewählte Ausführung noch einmal bewusst lese. Diese Empfehlung gilt für alle, ist aber für Nutzer mit motorischen Einschränkungen besonders relevant: Ein größerer Bildschirm, eine stabile Sitzposition und eine externe Bedienhilfe können den Ablauf angenehmer machen, sofern das jeweilige Betriebssystem und Gerät solche Hilfen unterstützen.
Ein konkreter Arbeitsablauf hilft mir dabei. Zuerst suche ich das Wertpapier, dann prüfe ich die Detailinformationen, anschließend gebe ich den Auftrag ein und mache vor dem letzten Schritt eine Pause. Erst wenn Name, Richtung und Betrag stimmen, bestätige ich. Die wichtigste Barriere lässt sich hier oft durch einen langsameren Ablauf reduzieren, nicht durch möglichst schnelles Tippen.
Sehen, Hören und die Bedeutung von Ruhe
Finanz-Apps werden häufig mit visuellen Informationen genutzt: Kursdaten, Listen, Beträge und Statusangaben. Menschen mit eingeschränktem Sehvermögen können dabei auf die Vergrößerungs- und Vorlesefunktionen ihres Smartphones angewiesen sein. Ob jede einzelne Ansicht mit diesen Hilfen gleich gut funktioniert, sollte ich nicht pauschal voraussetzen. Gerade Tabellen, Diagramme und kompakte Orderübersichten können anspruchsvoller sein als einfache Textseiten.
Für mich ist deshalb eine ruhige Darstellung wichtiger als eine möglichst spektakuläre. Blinkende oder ständig wechselnde Kurse können Aufmerksamkeit binden und bei empfindlichen Nutzern Stress auslösen. Wer visuelle Reize schlecht verträgt, kann die App eher für geplante Depotkontrollen verwenden, statt laufend Kursbewegungen zu verfolgen. Das verändert die Nutzung sinnvoll: weniger spontane Reaktion, mehr langfristige Prüfung.
Auch Hörbeeinträchtigungen sollten bei einer Finanz-App nicht automatisch zum Problem werden, solange zentrale Informationen nicht ausschließlich über akustische Hinweise vermittelt werden. Für eine sichere Entscheidung brauche ich ohnehin eine schriftlich lesbare Bestätigung der Orderdaten. Ich würde mich niemals allein auf einen Ton oder eine kurze Benachrichtigung verlassen, sondern den Auftrag direkt in der App kontrollieren.
Wenn Aufmerksamkeit, Sprache oder Erfahrung unterschiedlich sind
Finanzbegriffe können Menschen ausschließen, die zwar technisch sicher mit einem Smartphone umgehen, aber wenig Erfahrung mit Kapitalmärkten haben. Die App kann übersichtlich sein und trotzdem schwierig wirken, wenn Begriffe nicht vertraut sind. Das betrifft nicht nur Anfänger, sondern auch Nutzer, die in einer anderen Sprache aufgewachsen sind oder bei langen, kompakten Texten schneller ermüden.
Ich empfehle in solchen Fällen, Entscheidungen in kleine Schritte zu zerlegen. Zuerst kläre ich, ob ich eine Aktie, einen ETF, einen Sparplan oder eine Kryptowährung betrachte. Danach prüfe ich Ziel, Risiko und Anlagehorizont. Erst am Ende kommt die Order. So wird aus einer scheinbar großen Entscheidung eine Reihe überschaubarer Fragen.
Wer Unterstützung durch eine andere Person benötigt, sollte außerdem klar trennen zwischen gemeinsamem Lesen und tatsächlicher Kontonutzung. Das Teilen von Zugangsdaten wäre für mich keine gute Lösung. Besser ist, dass die betroffene Person selbst entscheidet und nur bei der Orientierung oder beim Verständnis einzelner Angaben Hilfe erhält.
Unterwegs, bei schlechtem Netz und in hektischen Momenten
Die mobile Form ist praktisch, weil ich mein Depot nicht an einen festen Arbeitsplatz binden muss. Gleichzeitig ist unterwegs nicht jede Situation für Finanzentscheidungen geeignet. In einem lauten Café, bei schlechter Verbindung oder unter Zeitdruck kann ich wichtige Angaben übersehen. Das gilt besonders, wenn ich Kurse beobachte und mich von einer kurzfristigen Bewegung zum Handeln verleiten lasse.
Für mich ist die beste Nutzung unterwegs eine kurze Kontrolle: Ist der Sparplan aktiv, hat sich eine Position verändert, muss ich später in Ruhe etwas prüfen? Eine neue Order verschiebe ich lieber, wenn die Umgebung unübersichtlich ist. Das ist ein konkreter Vorteil eines bewusst gesetzten Nutzungslimits: Die App bleibt erreichbar, aber ich muss nicht jede Erreichbarkeit in sofortiges Handeln umwandeln.
Ein realistisches Beispiel wäre der Monatsanfang. Ich sitze zu Hause, prüfe mein verfügbares Budget und sehe nach, ob meine geplanten Sparraten noch zu meiner aktuellen Situation passen. Danach kontrolliere ich die Depotaufteilung, ohne wegen jeder täglichen Kursschwankung aktiv zu werden. Für diesen Ablauf ist finanzen.net zero gut geeignet, weil die App verschiedene Anlageformen in einem mobilen Depot zusammenführt.
Sparpläne, Einzelkäufe und Kryptowährungen sinnvoll trennen
Ein nicht sofort offensichtlicher Vorteil einer gemeinsamen Plattform ist die Möglichkeit, unterschiedliche Anlagegewohnheiten gedanklich zu trennen. Ein ETF-Sparplan kann für einen regelmäßigen, langfristigen Aufbau stehen, während ein Einzelkauf einer Aktie eine bewusste Zusatzentscheidung ist. Kryptowährungen wiederum können deutlich anders auf das persönliche Risiko wirken. Ich würde diese Bereiche nicht in einen einzigen Topf werfen, nur weil sie in derselben App erreichbar sind.
Mein Tipp wäre, vor jeder Aktivität den Zweck aufzuschreiben: Geht es um langfristiges Sparen, um eine einzelne Unternehmensbeteiligung oder um eine spekulativere Position? Diese kurze Selbstprüfung verhindert, dass die einfache Erreichbarkeit verschiedener Produkte zu einem ungeplanten Mix führt. Die App erleichtert den Zugang, aber die Verantwortung für die Gewichtung bleibt bei mir.
Was die Anwendung im Vergleich zu klassischen Alternativen verändert
Gegenüber einer Filialbank wirkt ein mobiles Depot meist direkter. Ich muss nicht auf einen Termin warten und kann meine Wertpapiere selbst suchen und verwalten. Das passt zu Menschen, die ihre Finanzen gern eigenständig organisieren und keine ausführliche persönliche Betreuung benötigen.
Im Vergleich zu einer reinen Informations-App geht finanzen.net zero weiter, weil die Anwendung nicht nur Kurse oder Nachrichten zeigt, sondern auf die Depotverwaltung ausgerichtet ist. Das ist praktisch, erhöht aber auch die Verantwortung. Bei einer Informationsseite kann ich mich umsehen und später handeln; in einer Depot-App liegt der nächste Schritt näher. Für impulsive Nutzer ist diese Nähe nicht automatisch ein Vorteil.
Gegenüber einem spezialisierten Börsenterminal würde ich keine gleichartige Tiefe erwarten. Wer professionelle Analysewerkzeuge, sehr umfangreiche Chartfunktionen oder komplexe Handelsstrategien sucht, braucht möglicherweise eine andere Lösung. finanzen.net zero sehe ich eher als alltagstaugliches Depot für selbstständige Anleger, nicht als vollständigen Arbeitsplatz für jede denkbare Marktanalyse.
Wer von der App profitiert und wer besser Abstand hält
Gut passt sie aus meiner Sicht zu Menschen, die Aktien und ETFs selbst auswählen, Sparpläne regelmäßig kontrollieren und ihre Depotverwaltung möglichst kompakt halten möchten. Auch Nutzer, die zusätzlich Kryptowährungen beobachten oder verschiedene Anlagearten in einer App verwalten wollen, erhalten einen praktischen zentralen Zugang.
Weniger passend ist sie für Personen, die eine persönliche Einordnung jeder Anlageentscheidung erwarten. Ebenso würde ich sie nicht als erste Wahl für Menschen empfehlen, die bei Kursschwankungen schnell nervös werden und häufig handeln. Die App kann den Zugang vereinfachen, aber sie kann nicht verhindern, dass ich mich von kurzfristigen Bewegungen beeinflussen lasse.
Wer wegen einer Seh-, Motorik- oder Konzentrationsbeeinträchtigung auf eine bestimmte Bedienweise angewiesen ist, sollte die wichtigsten Abläufe vor der aktiven Nutzung ausprobieren: Suche, Depotansicht, Detailseite und Orderprüfung. Entscheidend ist nicht, ob die App allgemein als zugänglich bezeichnet wird, sondern ob sie auf meinem Gerät mit meinen persönlichen Einstellungen sicher funktioniert.
Entwicklung, technische Einordnung und Vertrauen
finanzen.net zero wird von der finanzen.net zero GmbH entwickelt. Die App ist seit dem 2. Juni 2021 verfügbar und liegt in der aktuellen Version 5.17.0 vor; als Mindestvoraussetzung wird iOS oder Android ab Version 10 genannt. Diese Angaben sind für mich relevant, weil eine Finanz-App nicht nur funktional, sondern auch auf einem noch unterstützten Gerät stabil nutzbar sein sollte.
Mit einer durchschnittlichen Bewertung von 4,6 aus rund 25.000 Bewertungen und mehr als 500.000 Installationen gehört die Anwendung zu den sichtbar etablierten mobilen Finanzangeboten. Solche Zahlen ersetzen keinen eigenen Test, geben aber einen Hinweis darauf, dass sie nicht nur für eine kleine Gruppe entwickelt wurde. Die App ist kostenlos und für alle Altersstufen ab null Jahren freigegeben, was den Zugang niedrig hält; die finanzielle Verantwortung einer Nutzung bleibt davon natürlich unberührt.
Ich würde vor dem Start trotzdem prüfen, ob das eigene Smartphone aktuell genug ist und ob die Darstellung mit den persönlichen Bedienhilfen harmoniert. Gerade bei einer Depot-App ist ein funktionierender Zugang wichtiger als ein bloßes Installieren. Wer ein älteres Gerät verwendet oder auf spezielle Eingabe- und Vorlesefunktionen angewiesen ist, sollte die wichtigsten Wege ohne Zeitdruck testen.
Mein inklusives Urteil
finanzen.net zero ist für mich eine überzeugende Option, wenn ich ein selbst verwaltetes Depot mit Zugang zu Aktien, ETFs, Sparplänen, Kryptowährungen und weiteren Anlageformen in einer mobilen Anwendung verbinden möchte. Die Oberfläche unterstützt einen klaren, wiederholbaren Ablauf und eignet sich gut für geplante Depotkontrollen. Besonders stark ist die App dort, wo ich eigenständig handeln und meine langfristigen Routinen an einem Ort organisieren will.
Ihre Grenzen liegen weniger in der Idee als in der Verantwortung, die sie mir überlässt. Finanzbegriffe bleiben anspruchsvoll, Marktbewegungen können ablenken und motorische oder visuelle Anforderungen hängen stark vom verwendeten Gerät ab. Für mich ist deshalb die beste Strategie, die App langsam, mit vergrößerter Darstellung oder anderen persönlichen Hilfen und in ruhiger Umgebung zu nutzen. Als zugänglicher Begleiter für bewusstes, selbstbestimmtes Investieren ist sie interessant; als Ersatz für Finanzwissen oder persönliche Beratung ist sie nicht gedacht.
Vorteile
- Kostenloses Depot ohne Orderprovision bei vielen Wertpapierkäufen
- Große Auswahl an Aktien
- ETFs und weiteren Wertpapieren
- Sparpläne für ETFs und Aktien lassen sich flexibel einrichten
- Übersichtliche Kursdaten und Portfolio-Ansicht in der App
- Regulierte deutsche Plattform mit etablierter Finanzmarke
Nachteile
- Nicht jede Börse und jedes Wertpapier ist ohne Zusatzkosten handelbar
- Echtzeitkurse können je nach Wertpapier oder Nutzung eingeschränkt sein
- Keine persönliche Anlageberatung für individuelle Investmententscheidungen
- Für Einsteiger wirken Fachbegriffe und Handelsfunktionen teils komplex
- Krypto- und Zusatzangebote sind möglicherweise nicht in allen Regionen verfügbar
Häufig gestellte Fragen zu finanzen.net zero Aktien & ETF
Was ist finanzen.net zero und welche Funktionen bietet die App?
finanzen.net zero ist eine mobile Trading-App für den Handel mit Aktien, ETFs, Fonds, Zertifikaten und weiteren Wertpapieren. Nach der Anmeldung können Nutzer Kurse und Charts verfolgen, Wertpapiere suchen, Watchlists erstellen und Orders aufgeben. Die App richtet sich sowohl an Einsteiger als auch an erfahrene Anleger, ersetzt jedoch keine persönliche Finanz- oder Anlageberatung.
Ist der Handel mit finanzen.net zero wirklich kostenlos?
finanzen.net zero wirbt vor allem mit gebührenfreiem Handel ab einem bestimmten Ordervolumen. Dennoch können je nach Produkt, Handelsplatz oder Ordergröße Kosten entstehen. Zusätzlich sollten Anleger mögliche Spreads, Fremdkosten, Börsenentgelte sowie Kosten für spezielle Wertpapiere beachten. Vor dem Abschluss einer Order zeigt die App normalerweise die relevanten Informationen an, die sorgfältig geprüft werden sollten.
Welche Wertpapiere und Handelsplätze werden unterstützt?
Über finanzen.net zero lassen sich typischerweise Aktien, ETFs, Fonds, Anleihen, Zertifikate und weitere börsenfähige Produkte handeln. Das konkrete Angebot hängt vom jeweiligen Wertpapier und den verfügbaren Handelspartnern ab. Nicht jedes Produkt ist jederzeit handelbar. Vor dem Kauf sollten Nutzer deshalb prüfen, ob das gewünschte Wertpapier verfügbar ist und zu welchen Bedingungen die Ausführung erfolgt.
Wie sicher ist die Nutzung der finanzen.net zero App?
Für den Zugang zum Depot werden üblicherweise moderne Sicherheitsverfahren wie persönliche Zugangsdaten, Identitätsprüfung und zusätzliche Bestätigungsschritte verwendet. Wertpapierbestände werden nicht einfach durch eine App geschützt, sondern über die depotführende Bank und die geltenden gesetzlichen Regelungen verwaltet. Trotzdem sollten Nutzer sichere Passwörter verwenden, keine Zugangsdaten weitergeben und die App nur aus offiziellen Quellen installieren.
Ist finanzen.net zero für Anfänger geeignet?
Die App kann für Einsteiger interessant sein, weil sie einen übersichtlichen Zugang zu Aktien und ETFs bietet und viele Marktdaten direkt auf dem Smartphone verfügbar macht. Anfänger sollten jedoch zunächst die Grundlagen von Risiko, Diversifikation, Orderarten und langfristigem Investieren verstehen. Wertpapierkurse können stark schwanken, und ein gebührenfreier Handel bedeutet nicht, dass Anlagen risikolos oder automatisch profitabel sind.


